歴代芸能人納税ランキングの真相と高額所得番付が廃止された裏側
かつて毎年5月になると、国税庁の発表をもとにメディアが一斉に報じていた「高額納税者公示制度(通称:長者番付)」。テレビの第一線で活躍する超大物タレントやヒット曲を連発した歌姫、人気俳優たちの天文学的な納税額は、昭和から平成にかけて日本中のお茶の間を大いに沸かせました。現在の芸能界でもネットニュース等で「推定年収ランキング」が頻繁に取り沙汰されますが、公式な公表データが存在した当時の熱狂とリアルな金額規模は、今の時代とは一線を画す迫力を持っています。
歴代の芸能人の中で歴代最高納税額を記録したのは誰だったのか、そしてなぜあれほど社会的関心を集めた公示制度は突如として姿を消したのか。本稿では、過去の公式記録や関係者の証言、税務構造のメカニズムを徹底取材・検証し、華やかなスターたちの知られざる懐事情と芸能マネーの深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:歴代トップクラスの納税額を記録したのは宇多田ヒカルや小室哲哉であり、単年度の納税額だけで3億〜10億円規模(推定年収数十億円)に達していた。
- 要点2:1950年代から続いた高額納税者公示制度は、個人情報保護法の施行や防犯・プライバシー上の深刻なリスクを理由に2006年に完全廃止された。
- 要点3:現在の大物芸能人は個人事務所(法人化)や分散投資による税務マネジメントを行っており、表面上の推定年収と実際の手取りには構造的な乖離が存在する。
【歴代データ検証】芸能人の高額納税者番付トップに君臨したスターたち
かつて国税庁が公示していた所得税額のデータをもとに振り返ると、歴代長者番付の芸能人部門でトップに君臨したのは、音楽バブル期を牽引したトップアーティストやプロデューサーたちでした。特に社会現象となったのが、1990年代後半から2000年代初頭にかけての音楽業界です。CDセールスが数百万枚単位で動いていた時代、メガヒットを生み出したクリエイターたちの納税額は、一般のビジネスパーソンには想像もつかない領域に達していました。
代表的な事例として語り継がれているのが、宇多田ヒカルが残した金字塔です。デビューアルバム『First Love』の驚異的なセールスに伴い、2000年代初頭の納税額は推定約10億円(単年度)という桁外れの数値を記録しました。また、1990年代中盤に小室ファミリー旋風を巻き起こした小室哲哉も、作詞・作曲・プロデュースの印税が集中し、複数年にわたって年間十数億円規模の所得を計上、納税額ランキングの常連として名を馳せました。
| ジャンル・氏名 | 全盛期の推定納税額・所得データ | 当時の主な収益源 | 編集部の見解・評価 |
|---|---|---|---|
| 歌手:宇多田ヒカル | 納税額 約10億4,000万円(推定所得 約28億円) | CD売上印税・作詞作曲印税 | 歴代最高峰の記録。印税収入が個人に集中した典型例。 |
| 音楽P:小室哲哉 | 納税額 約11億7,000万円(推定所得 約23億円) | 楽曲提供・プロデュース印税 | 複数年にわたり首位を独占。プロデュース業の収益力の高さを証明。 |
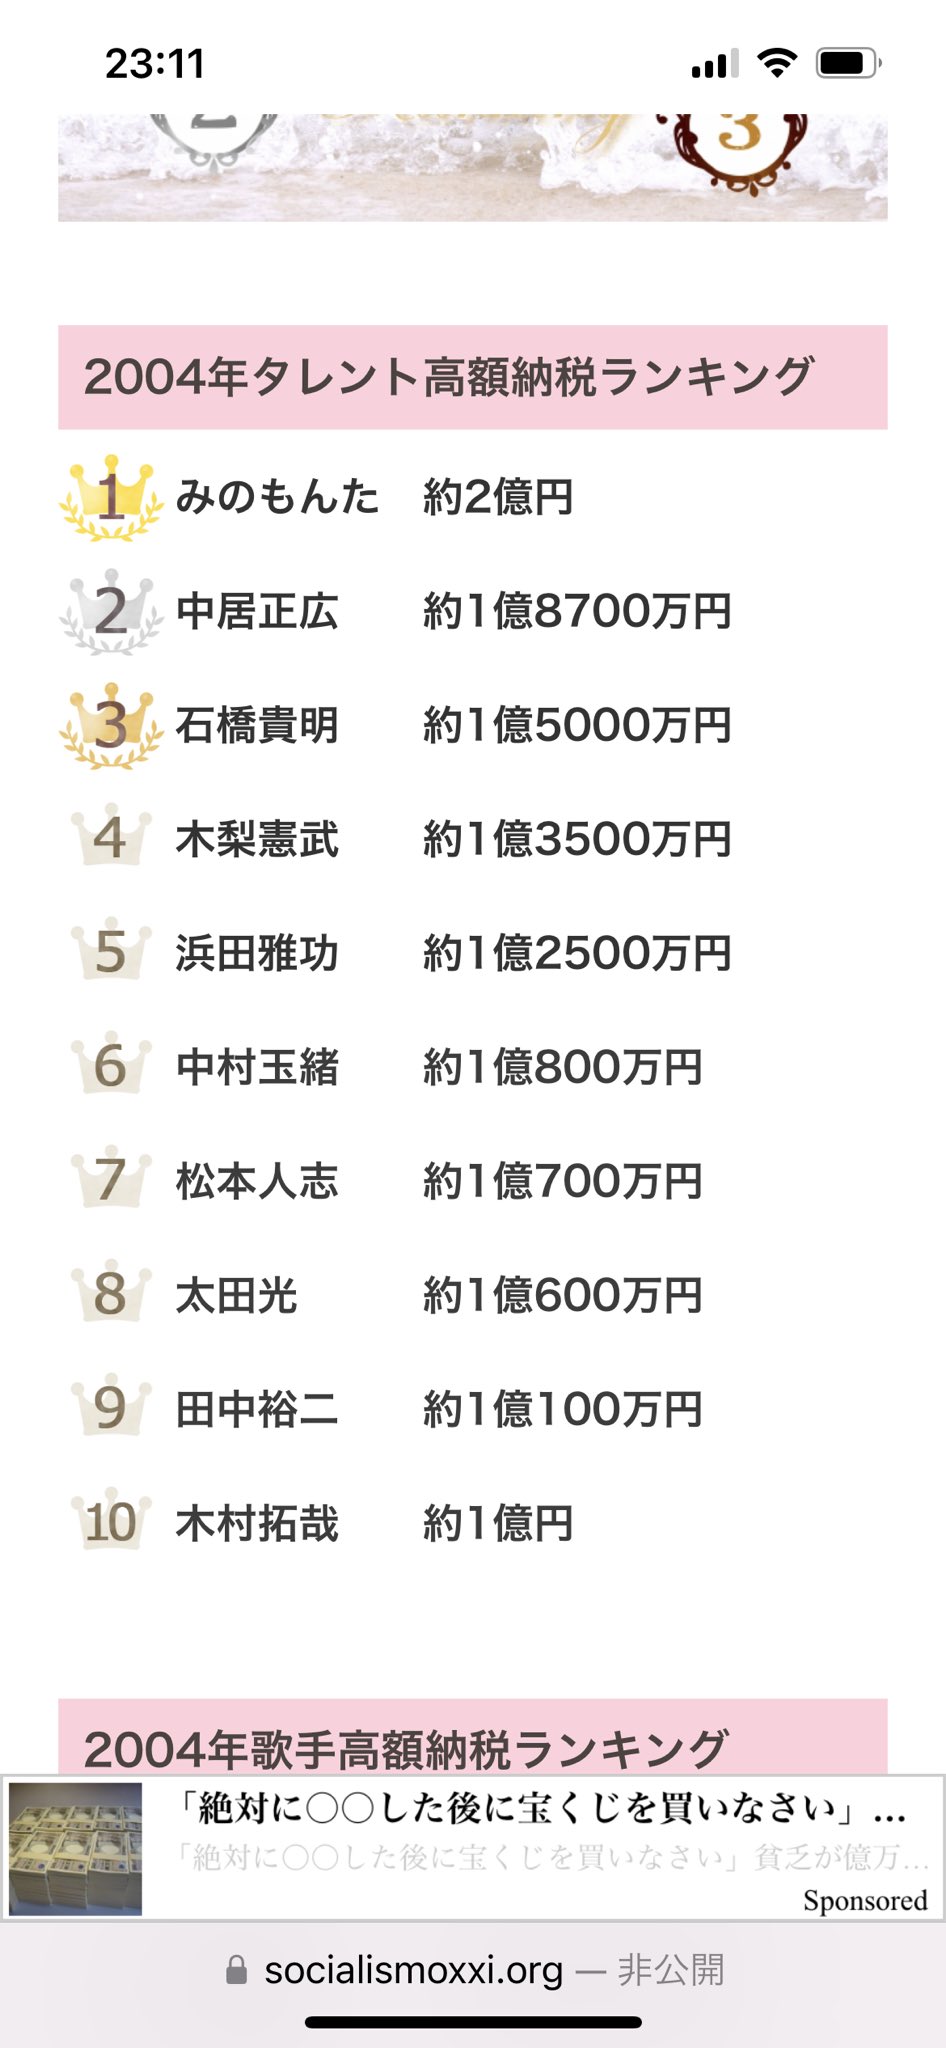
| 芸人:松本人志 | 納税額 約1億〜2億円規模(推定所得 3億〜5億円) | 番組出演料・CMギャラ・著作物 | お笑い界の頂点として長年ランクイン。タレント業の最高到達点。 |
| 俳優:石原裕次郎 | 納税額 複数年にわたり億単位(昭和期) | 映画・ドラマ出演料・レコード売上 | 昭和の大スター。個人事務所(石原プロ)とともに巨額マネーを動かした。 |
お笑い芸人部門では、ダウンタウンの松本人志や浜田雅功、ビートたけし、明石家さんま、タモリといった「お笑いBIG3」が常に上位を占めていました。テレビ番組のレギュラー本数に加え、高額なCM出演契約が重なることで、タレント業単体でも億単位の納税義務が発生していたことが当時の公示録から読み取れます。

億超え連発の超大物タレントから人気俳優まで|推定年収と手取りの計算式
高額所得者番付を読み解くうえで不可欠なのが、芸能人の手取り年収計算の仕組みです。日本の所得税は累進課税制度を採用しており、課税所得が一定基準を超えると最高税率が適用されます。
当時の所得税の最高税率は時代によって変動(昭和期には最高税率75%の時代も存在)していましたが、平成期以降は所得税の最高税率45%+住民税10%=合計55%が基準となっています。つまり、個人所得として5億円を稼ぎ出した場合、各種控除を差し引いても約半分以上が税金として納められる計算になります。
例えば、ある大物タレントが年間で「納税額2億円」と公示された場合、逆算すると課税所得はおよそ4億円から5億円、経費等を考慮する前の総年収ベースでは6億円前後に達していたと推定されます。手元に残る手取り額は納税後の2億円強となり、巨額の収入を得ていても約半分は国と地方自治体へ納められていたのが実態です。
なぜ高額納税者公示制度は廃止されたのか?社会問題化した3つの決定打
昭和から平成の風物詩であった高額納税者公示制度は、2004年分(2005年公表)を最後に、2006年の税制改正によって正式に廃止されました。およそ半世紀にわたって続いた制度が幕を閉じた背景には、時代の変化に伴う深刻な社会的要因が存在します。
第1の理由は、個人情報保護への意識の高まりと法整備です。2005年4月に「個人情報の保護に関する法律(個人情報保護法)」が全面施行されたことで、個人の資産状況や住所地が特定されかねない情報を国が公表することに対する法的な整合性が問われるようになりました。
第2の理由は、犯罪への悪用と治安リスクの増大です。長者番付に名前と住所(市町村・番地の一部まで)が掲載されることで、掲載された著名人やその家族が誘拐、空き巣、恐喝、悪質な訪問販売の標的になる事件が多発しました。芸能人本人のみならず、幼い子どもや親族の安全が著しく脅かされる事態がメディアでも問題視されたのです。
第3の理由は、制度本来の目的(相互監視による脱税抑止)の形骸化です。もともとは「高額所得者を公開し、周囲の目を光らせて申告漏れを防ぐ」という趣旨で戦後に導入された制度でしたが、税務調査のIT化や金融包摂の進展により、一般公開による抑止効果は薄れ、プライバシー侵害の弊害ばかりが突出する結果となりました。

【実態検証】個人事務所設立と節税対策|芸能界のマネー構造の裏側
公示制度が存在した当時から現在に至るまで、芸能界において広く活用されているのが「個人事務所(資産管理会社)の設立」による法人化です。テレビ番組の特番インタビューや自著・手記などで、大物タレントたちが「税金の請求書を見て青ざめ、すぐに法人化を勧められた」と赤裸々に語る場面は珍しくありません。
個人で巨額のギャラを直接受け取ると最高税率55%の壁に直面しますが、個人事務所を設立して法人としてギャラを受け取ることで、以下のような正当な税務上のメリットを享受できます。
- 法人税率の適用:個人の所得税・住民税(最高55%)に比べ、法人実効税率は約30%前後に抑えられる。
- 役員報酬の平準化:ブレイクした年に集中する巨額の収入を法人の内部留保とし、複数年にわたって一定額の役員報酬として自身に支給することで、個人の急激な税負担増を回避する。
- 親族への給与分散:マネージャーやバックオフィス業務を担当する家族に役員報酬を分配し、世帯全体での税率を下げる。
- 経費算入の幅:衣装代、車両費、レッスン費、打ち合わせ飲食費などを法人の事業経費として適切に計上できる。
こうした構造があるため、かつての長者番付でも「個人事務所で収入を分散している大物俳優」は個人名としてランキングに出てこず、「個人契約で印税を直接受け取っていた作詞家・ミュージシャン」が上位を独占するという現象が発生していました。
一般に知られていない盲点とネットの誤解|「現在の推定年収ランキング」の信憑性
公示制度が廃止された現在、ネット上や週刊誌で目にする「芸能人 推定年収ランキング」には、情報を受け取る側が注意すべき大きな盲点があります。公式データが存在しない現在、メディアが算出している数字のほとんどは「CM契約本数×相場ギャラ」「レギュラー番組本数×推定単価」を単純に掛け合わせた推計値(シミュレーション)に過ぎません。
ネット上の誤解として特に多いのが、「CM1本5,000万円で5本出ているから年収2億5,000万円」といった単純計算です。実際には所属芸能事務所の取り分(ギャラ配分率は事務所ごとに30%〜70%と様々)が引かれ、さらに個人事務所の維持費や税務処理を経るため、本人の手元に残る金額とは大きな乖離が生じます。現在のランキング記事はあくまでエンターテインメントとしての概算であり、過去の国税庁データのような確定情報ではない点を理解しておく必要があります。
【プロの結論】芸能人の収入格差と税金から読み解くキャリア防衛術
芸能界における税金問題は、単なる金銭の話にとどまらず、浮き沈みの激しい世界で生き残るための人生設計そのものです。税務関係者や業界記者の間でも語られる最大の教訓は、「前年の高収入に対して翌年に課税されるタイムラグの恐怖」です。
ブレイクした翌年に仕事が激減した場合でも、前年の莫大な所得に基づいた住民税や所得税の追徴が容赦なく襲いかかります。一過性のブームに流されず、長期的な資産管理やリスクヘッジを行うマネジメント能力こそが、一流の芸能人と一発屋を分ける決定的な境界線と言えます。
【納税 ランキング 芸能人】に関するよくある質問(FAQ)
Q1:歴代で最も多くの税金を納めた芸能人は誰ですか?
A1:公表された記録上では、2000年代初頭にCDの歴史的メガヒットを記録した宇多田ヒカル(推定納税額10億円超)や、1990年代に数々のミリオンセラーを手掛けた小室哲哉(推定納税額11億円超)が歴代最高水準とされています。
Q2:長者番付(高額納税者公示制度)はなぜ復活しないのですか?
A2:個人情報保護法に基づくプライバシー権利意識の定着に加え、掲載者を狙った空き巣や誘拐などの犯罪抑止の観点から、国税庁および政府が制度を再開する可能性は極めて低いと判断されています。
Q3:現在の芸能人の本当の年収を知る公式な方法はありますか?
A3:現在、個人の納税額や確定申告内容を開示する公的な制度は存在しません。上場している大手芸能プロダクションの有価証券報告書(役員報酬の開示等)や、本人が公式に公表した場合を除き、正確な手取り額を外部から特定することは不可能です。
まとめ:華やかな数字の裏にある芸能界の現実と税金リテラシー
昭和・平成の長者番付に刻まれた芸能人たちの驚異的な納税額は、日本経済とエンターテインメント産業が爆発的な成長を遂げていた時代の象徴でした。宇多田ヒカルや小室哲哉、お笑い界のトップタレントたちが納めた数億円規模の税金は、夢を与える芸能界のスケールの大きさを物語っています。
制度廃止から年月が経過した現在、芸能マネーの主戦場は個人事務所の運用やYouTube・SNSなどのデジタル収益へと多様化しました。表面的な推定年収の派手さに目を奪われるだけでなく、その裏にある税務構造やリスクマネジメントの現実を知ることこそが、芸能界という特殊な経済圏を正しく理解するための鍵となります。 (出典: 納税 ランキング 芸能人(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
