セブンイレブンと商社の関係|買収劇の裏側と2026年勢力図
国内コンビニエンスストア最大手として長年「独走状態」を維持してきたセブン-イレブン。これまで大手商社と一定の距離を保ち、自前の強力なサプライチェーン(チームマーチャンダイジング)を誇ってきた同社ですが、カナダのコンビニ大手アリマンタシォン・クシュタールによる巨額の買収提案を契機に、その構図は歴史的な転換点を迎えました。
水面下で進む創業家主導のMBO(経営陣による買収)構想や、防衛策の要として浮上した大手総合商社との資本・業務提携の行方は、国内外の流通業界を大きく揺るがしています。なぜ今、セブンに商社の力が必要とされているのか、2026年最新の業界データと現場の証言をもとに、コンビニ勢力図の深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:カナダ・クシュタールによる買収提案への対抗策として、創業家によるMBO構想や大手商社(三井物産など)との連携が急加速している。
- 要点2:ローソン(三菱商事・KDDI)やファミリーマート(伊藤忠商事)と異なり、セブンは独立路線を歩んできたが、グローバル調達力の強化が不可避となった。
- 要点3:2026年のコンビニ業界再編は「店舗数競争」から「商社の資源調達力×デジタルインフラ(リテールメディア・通信)」の総力戦へ完全シフトした。
【2026年最新】セブンイレブンと商社の意外な関係と歴史的背景
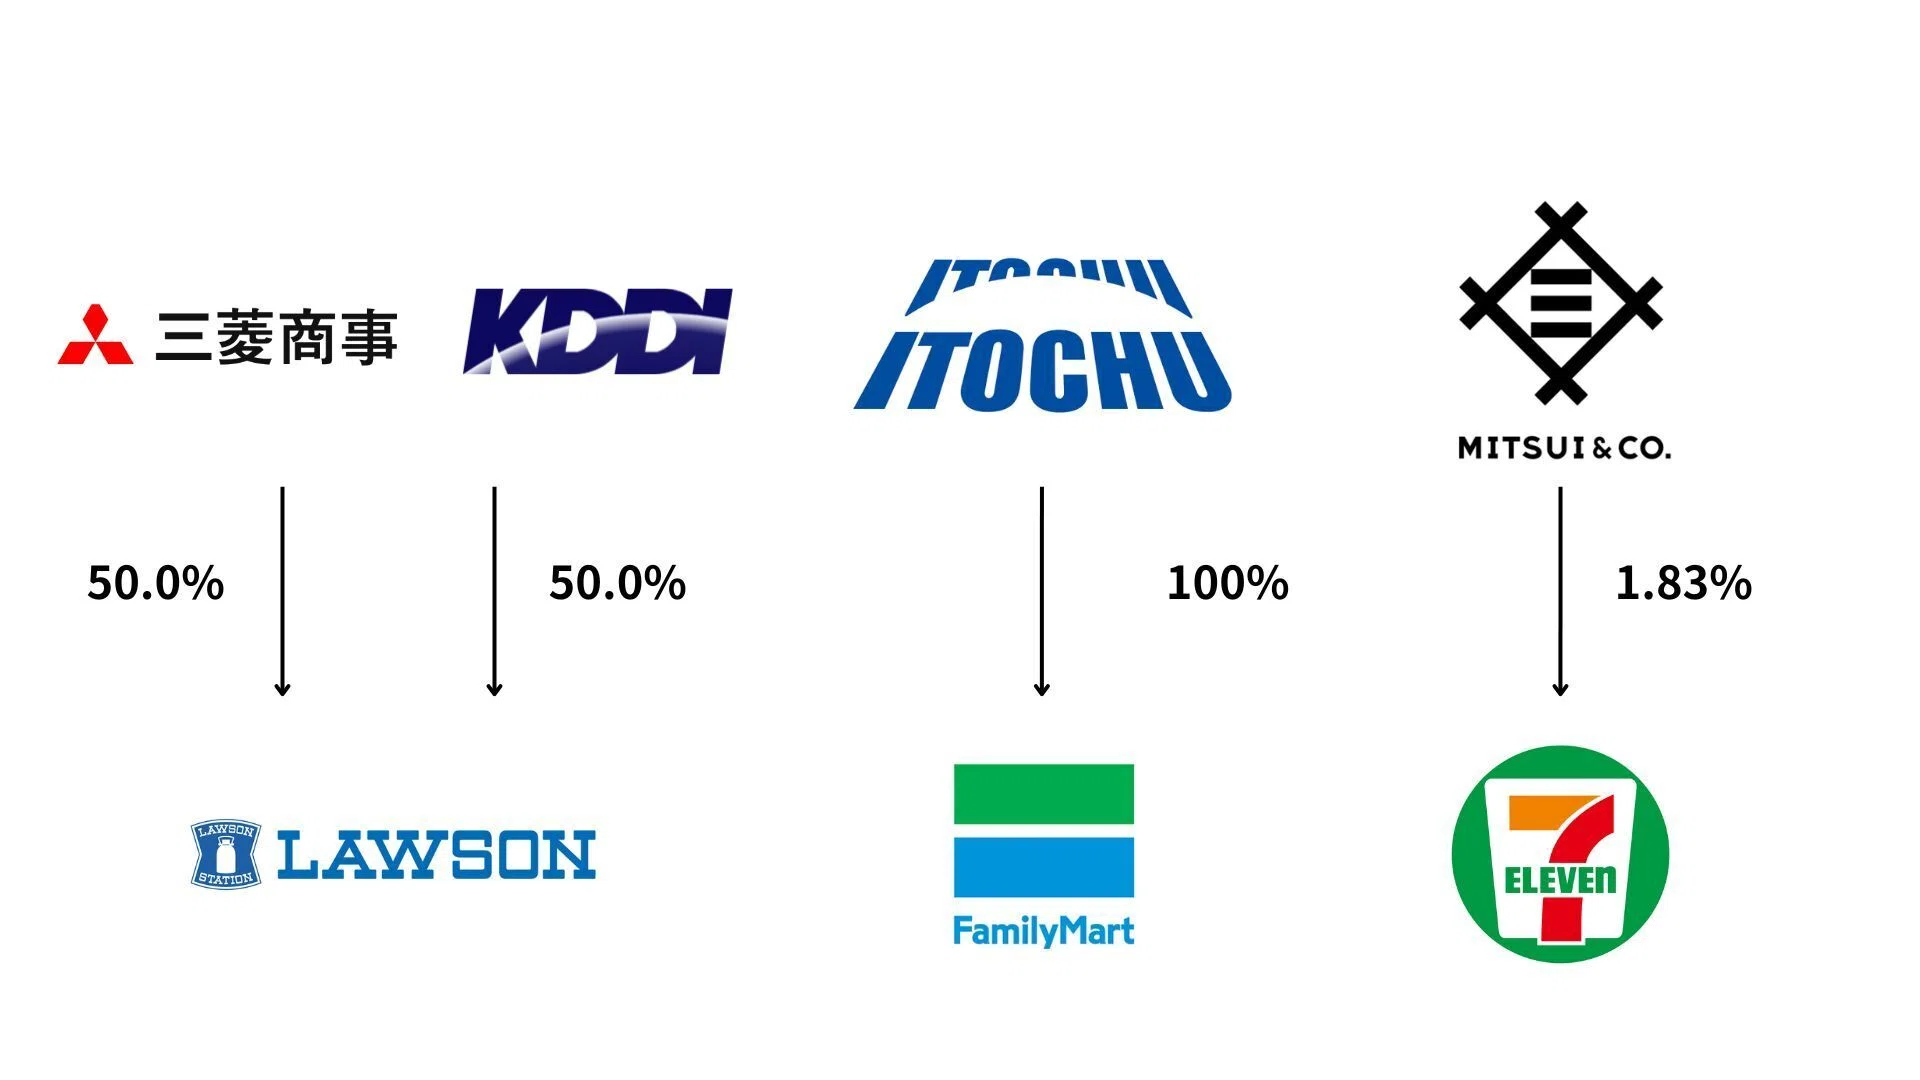
日本のコンビニ業界において、セブン-イレブンは長らく「商社色に染まらない唯一の王者」として君臨してきました。ファミリーマートが伊藤忠商事の完全子会社であり、ローソンが三菱商事とKDDIの共同経営体制をとる中、セブン&アイ・ホールディングスは独自のドミナント戦略とメーカー直結の商品開発によって圧倒的な利益率を叩き出してきた歴史があります。
しかし、全く商社と関係がなかったわけではありません。実は、原材料の一次調達や海外展開のインフラ構築において、三井物産をはじめとする大手商社と長年にわたり強固なパートナーシップを結んできました。かつて鈴木敏文元会長が率いた時代から、資本の論理に支配されない対等な「機能連携」を重視し、商社の物流・調達網を黒子として活用してきた経緯があります。
この「つかず離れずの距離感」が劇的に変化したのが、近年の外資ファンドや海外メガコンビニからの買収圧力です。防衛とグローバル成長を両立させるため、資本レベルでの商社との結びつきが現実味を帯びる事態となっています。

外資買収の危機で激変|セブン&アイのMBOと大手商社参戦の舞台裏
2024年夏に表面化したカナダのコンビニ大手アリマンタシォン・クシュタールによる買収提案は、提示額が約7兆円規模に達するなど、日本企業に対する海外勢からのTOB(株式公開買付)としては過去最大級の衝撃をもたらしました。経済産業省の「企業買収における行動指針」に沿い、特別委員会での真摯な検討が求められる中、セブン&アイ経営陣および創業家である伊藤家が検討した対抗策が非公開化を前提としたMBOです。
MBOを実現するためには、莫大な買収資金を調達する必要があります。メガバンク3行からの巨額融資に加え、エクイティ(株式)出資のパートナーとして白羽の矢が立ったのが、従前よりセブンと関係の深い三井物産などの総合商社でした。
関係者の証言によると、「単なる資金援助ではなく、非公開化後のグローバルサプライチェーン再構築や、祖業であるイトーヨーカ堂などスーパー事業(中間持株会社ヨーク・ホールディングス)の構造改革を円滑に進めるための産業パートナー」としての役割が商社に期待されています。2026年現在、セブン&アイはコンビニ事業(セブン-イレブン・ジャパンおよび米7-Eleven, Inc.)への経営資源集中を鮮明にしており、商社の存在感はかつてない高まりを見せています。
なぜ大手商社が関わるのか?原料調達とグローバルサプライチェーンの必然性
セブンイレブンと商社が強固に結びつく最大の理由は、コンビニビジネスの根幹である「食品原材料のグローバル調達力」にあります。
コンビニの主力商品であるおにぎり、チルド弁当、オリジナルスイーツ、プライベートブランド「セブンプレミアム」は、小麦、油脂、米、食肉、コーヒー豆、カカオといった大量の農畜産物に支えられています。気候変動や地政学リスク、世界的なインフレによって原材料価格が高騰するなか、自社単独での調達には限界が生じていました。
総合商社が持つ世界各地の穀物メジャーや集荷ネットワーク、冷凍冷蔵物流網をダイレクトに直結させることで、以下のような決定的な強みが生まれます。
- 調達コストの圧縮と安定供給:世界的な不作や為替変動時でも、商社のグローバルバイイングパワーにより原料を適正価格で優先確保。
- PB商品の高品質化と差別化:特定の農園・産地と直接契約を結び、独自スペックの小麦粉や機能性素材を専売開発。
- 海外セブン網への供給力強化:北米をはじめ東南アジア・欧州へと広がる数万店舗規模のグローバルネットワークへ原材料を一括供給。
国内市場が飽和し、単なる店舗オペレーションの改善だけでは利益率を維持できない時代において、商社が持つ「川上(資源・原料)から川中(加工・物流)を統括する力」は、コンビニ経営の生命線となっているのです。

【徹底比較】コンビニ大手3社の商社勢力図とビジネスモデルの違い
現在の国内コンビニ大手3社は、背後にある総合商社・資本パートナーによって戦略が完全に三者三様となっています。各社の資本構成と最新のビジネスモデルを比較します。
| コンビニチェーン | 関連・親会社(商社/他) | 資本関係と統合レベル | 編集部の見解・強み分析 |
|---|---|---|---|
| セブン-イレブン | 三井物産(業務・資本支援) ※単独主体から提携強化へ | MBO出資検討・原材料調達連携(独立性維持を重視) | 商品開発力・日販(約65〜70万円)で圧倒的首位。海外展開力と商社リソースの融合が焦点。 |
| ファミリーマート | 伊藤忠商事(親会社) | 完全子会社(100%連結) 非公開化完了 | 商社の生活消費部門と完全に一体化。「ファミマデジタルワン」やリテールメディア推進で先行。 |
| ローソン | 三菱商事・KDDI(共同経営) | 三菱商事50%:KDDI50% 合弁会社化(非公開化) | 商社の強固なサプライチェーンに通信・Ponta基盤が融合。「Real×Tech」による次世代店舗化を加速。 |
表からも明らかなように、ローソンとファミマが株式を非公開化して「商社の完全な傘下・合弁」となったのに対し、セブン-イレブンは「コンビニ専業としての企業価値最大化」を掲げつつ、商社の機能を外付けする戦略をとっている点が大きな特徴です。
【実態検証】ネットの反応と現場が抱える期待・懸念のリアル
セブン-イレブンを巡る商社連携やMBOの動きに対して、ネットコミュニティやSNS(X・5ちゃんねる等)、そして現場の加盟店オーナーの間では様々な声が交錯しています。
ソーシャルリスニング分析および現場ヒアリング調査から浮かび上がった主な意見は以下の通りです。
- 商社主導による「品質維持・価格安定」への期待(ポジティブ):「原料高でセブンのお弁当の底上げやサイズ縮小が話題になっていたが、商社の力でコスパが改善するなら大歓迎」「ファミマやローソンに負けない独自PBの開発に期待したい」という消費者の声が目立ちます。
- 独自の商品開発力の低下に対する懸念(ネガティブ):「セブンの強みは『美味しいものを作るためなら既存流通を壊す』開発姿勢だった。商社の都合の良い在庫を押し付けられないか心配」「外資買収を避けるためのMBOで現場への投資が削られないか」という投資家・ファンの指摘も散見されます。
- 現場オーナーのリアルな本音:「看板が変わるわけではないが、本部支援体制やロイヤリティ配分、廃棄ロス削減に向けたAIシステム導入など、商社・DXの力で店舗負担が軽くなることを最優先で願っている」という切実な声が聞かれます。
一般に知られていない盲点とネットの誤解
ネット上の言説において、しばしば見受けられる2つの大きな誤解を整理・是正します。
誤解1:「セブンイレブンも伊藤忠ファミマのように商社に丸ごと買収される」
これは明らかな誤解です。セブン&アイの時価総額は5兆〜6兆円規模に達し、単一の総合商社が単独で全株を買い取ることは財務リスク(バランスシートの肥大化)の観点から現実的ではありません。MBOや再編において商社が担うのは「マイノリティ出資(少数株主)としての戦略的支援」や「事業合弁」の枠組みであり、完全子会社化するファミリーマートのスキームとは根本的に異なります。
誤解2:「商社が入るとコンビニの現場オペレーションまで商社社員が仕切る」
商社が強みを持つのはあくまで「川上(穀物・原料輸入・物流契約・DXインフラ)」と「グローバル拠点展開」です。日々の店舗発注システム、棚割り、接客マニュアル、店舗開発といった「川下(リテール現場)」のノウハウは、依然としてセブン-イレブン・ジャパンが圧倒的な優位性を持っています。商社は現場を直接支配するのではなく、バックオフィスとサプライチェーンを支援する黒子役に徹します。
【プロの結論】流通構造改革から見出すべき教訓
大手商社がコンビニを巡って激突する背景には、日本国内の「人口減少・超高齢化」という冷酷な現実があります。店舗を増やせば売上が伸びた「昭和・平成の出店モデル」は完全に崩壊しました。2026年現在のコンビニに求められているのは、「1店舗あたりの日販を極限まで高める高付加価値商品」と「店舗を街の生活インフラ・デジタル拠点化する異業種連携」です。
商社の調達力と資本力は、この激動の構造転換を乗り切るための「最強の武器」であると同時に、過度な資本の論理に巻き込まれれば現場の独自開発力を損なう「諸刃の剣」でもあります。独立性と機能連携のベストバランスを保てるかどうかが、セブンが世界ナンバーワンのリテール企業として生き残るための絶対条件となります。
【セブンイレブン 商社】に関するよくある質問(FAQ)
Q1:セブン-イレブンはどの商社系列ですか?
A1:セブン-イレブンは特定の商社の完全子会社ではなく独立した企業グループですが、歴史的・実務的に三井物産と極めて親密な協力関係にあります。原料調達やシステム構築で連携しており、買収防衛やMBOの局面でも三井物産の関与が注目されています。
Q2:なぜファミリーマートは伊藤忠、ローソンは三菱商事なのですか?
A2:2000年代以降のコンビニ再編の中で、伊藤忠商事は川下(消費者ビジネス)の強化を目的にファミマを完全子会社化しました。ローソンも三菱商事の筆頭株主化を経て、2024年にKDDIとの共同経営体制へ移行しました。各商社が自社の食品流通網・生活産業基盤の核としてコンビニを位置づけているためです。
Q3:クシュタールによる買収提案はどうなりましたか?商社はどう動いていますか?
A3:外資による買収提案を受け、セブン&アイ側は企業価値の正当な評価を求めつつ、祖業であるスーパーストア事業の分離(ヨークHD設立)など自律的な構造改革を急いでいます。同時に、創業家によるMBO構想の中で三井物産などの国内パートナー企業やメガバンクが出資・融資の支援先として浮上しています。
まとめ:激変するコンビニ勢力図とこれからのセブンイレブン
コンビニ業界は今、「セブン(三井物産・独立路線)」「ファミマ(伊藤忠商事)」「ローソン(三菱商事・KDDI)」という、三大総合商社の総合力が激突する新たな時代に突入しました。
セブン-イレブンにとって商社との関係深化は、単なる外資買収への防衛策にとどまらず、原材料インフレを克服し、世界規模での競争力を維持するための必然的な選択といえます。消費者の日常に最も身近なインフラであるコンビニが、グローバルな資本と調達網の力によってどう進化していくのか、今後もその動向から目が離せません。 (出典: セブンイレブン 商社(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
