マツダ決算予想と株価の行方|北米好調の裏に潜む下方修正リスクを解剖
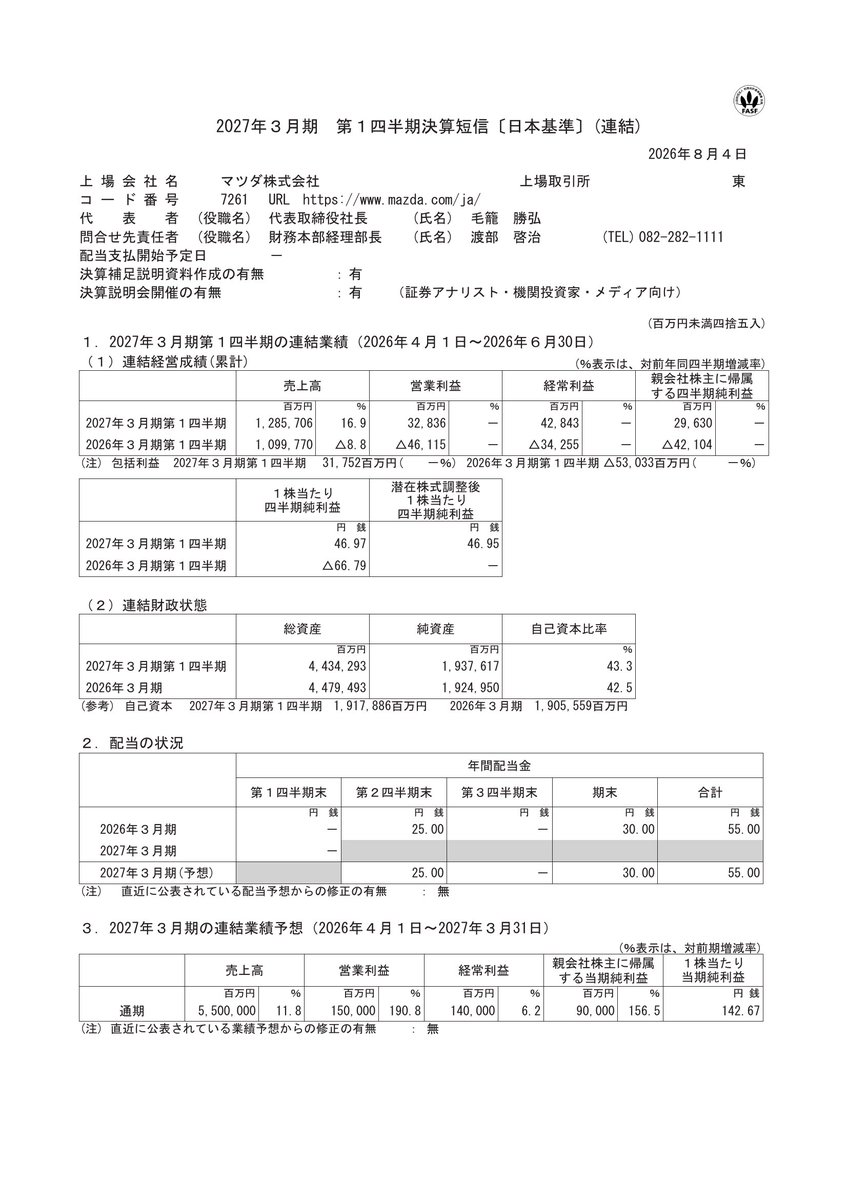
激動の局面を迎えている日本の自動車産業において、独自のデザイン哲学と走りの質感で熱烈なファンを抱えるマツダ(MAZDA)の決算動向が市場関係者の熱い視線を集めています。北米市場での力強い大型SUVの販売拡大が伝えられる一方、為替相場の急激な変動や各市場におけるインセンティブ(販売奨励金)の増大など、業績を左右する不確定要素が複雑に絡み合っています。
個人投資家や自動車ファンの間では「円安効果で最高益水準が続くのか」「北米頼みの成長に死角はないのか」といった議論が白熱しています。本稿では、最新の開示情報や市場アナリストの予測データを総力取材し、マツダの業績・配当・株価の行方を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:北米市場でのラージ商品群(CX-70/CX-90)の台数増が収益を牽引する一方、インセンティブ上昇と国内・中国市場の伸び悩みが利益を圧迫する二極化が鮮明。
- 要点2:1円の為替変動で営業利益が数十億円規模で揺れ動く高感応度体質に加え、原材料・物流コストの動向が通期業績の修正リスク要因に。
- 要点3:アナリストのコンセンサスは堅調さを評価しつつもEV移行期における投資負担を警戒しており、配当維持力とマルチソリューション戦略の進捗が株価反発の鍵を握る。
【2026年最新】マツダの業績予想に驚きの声が上がる決定的な理由
市場で今、マツダの業績予想に対して強気と慎重論が真っ向から対立し、サプライズとも言える受け止めが広がっています。その最大の要因は、マツダの業績予想が持つ「為替依存度」と「地域別販売の極端な偏り」にあります。
長らく同社の収益柱となってきた北米市場では、高価格帯のラージ商品群が好調に推移し、売上高そのものは力強い拡大基調を維持しています。しかし、マツダのアナリストコンセンサスを詳細に精査すると、市場関係者の間では営業利益の着地見込みに対して慎重なスタンスが目立ち始めています。その背景にあるのが、北米における競合他社との激しい値引き合戦に伴うインセンティブの増加と、為替前提レートの保守的な設定です。
報道各社の取材データやアナリストレポートによると、円高方向へのブレがわずか数円生じるだけで、マツダの営業利益の為替影響は営業利益ベースで数百億円単位の下押し圧力となり得ます。「売上は立っているのに利益率が伸び悩む」という構造的なジレンマが、決算発表を控えた市場に緊張感と驚きをもたらしている本質です。
主要モデルの売れ行きと北米市場の実態|CX-5依存とラージ群の明暗
マツダの業績を読み解く上で外せないのが、主力SUVモデルの販売構成比です。特にマツダの北米市場における販売台数は全体の生命線となっており、ここでの動向がグループ全体の損益を直撃します。
長年屋台骨を支えてきたマツダのCX-5とCX-60の売れ行きを検証すると、興味深いコントラストが浮かび上がります。CX-5はモデルライフ後期にありながらも、その完成度の高さと手頃な価格設定から北米・欧州で根強い人気を維持し、依然として販売台数のボリュームゾーンを占めています。
一方で、高付加価値化・プレミアム路線を掲げて投入された「ラージ商品群」(CX-60、CX-70、CX-80、CX-90)は、地域によって評価が分かれています。北米向け3列シートSUVのCX-90や2列シートのCX-70は高価格帯ながら順調にシェアを伸ばしているものの、欧州や日本市場に導入されたCX-60は、初期型の乗り味に対するユーザー評価や競合ハイブリッド車との価格競争に直面し、一時の勢いから調整局面に入っています。この「大黒柱CX-5の延命」と「プレミアム路線の浸透スピード」のバランスが、次期決算の利益率を左右する核心です。
自動車業界の決算比較|トヨタ・ホンダとマツダの財務・為替耐性を検証
国内自動車メーカー大手と比較することで、マツダが置かれている財務的立ち位置と固有のリスクがより明確になります。以下の比較表は、業界主要3社の収益構造と経営指標の特徴を整理したものです。
| 項目 | マツダ(MAZDA) | トヨタ自動車 | 本田技研工業(ホンダ) |
|---|---|---|---|
| 主軸市場と依存度 | 北米市場への依存度が極めて高く、全体の4割超を占める | 北米・アジア・欧州・国内が高度に分散 | 北米四輪およびアジア二輪事業が収益の二本柱 |
| 為替感応度(対米ドル) | 1円の円高で営業利益が約30億〜40億円規模下押し | 1円の円高で約400億〜500億円規模の影響だが事業分散で吸収 | 1円の円高で約100億〜120億円規模の影響 |
| 電動化・商品戦略 | マルチソリューション(HEV/PHEV/ロータリー発電EV) | 全方位戦略(圧倒的なHEV強み+次世代BEV開発) | EVシフト先行型+日産との提携模索 |
| 財務・収益性の特徴 | 単価上昇で稼ぐ力は向上も、固定費・販売費抑制が課題 | 強固なサプライチェーンと圧倒的なキャッシュ創出力 | 二輪の高収益が四輪の研究開発費を強力に下支え |
このように自動車業界の決算比較(トヨタ・ホンダ)を行うと、マツダは「選択と集中」によって特定セグメントで高い収益性を叩き出す力がある反面、外部環境の荒波をダイレクトに受けやすい筋肉質な構造であることが浮き彫りになります。

一般に知られていない盲点と誤解|円安頼みとEV戦略・開発動向の遅れ
インターネット上の投資コミュニティでは「マツダはEV化の波に乗り遅れて将来性がない」「単なる円安頼みの一本足打法だ」といった極端な意見が散見されます。しかし、これらの言説には実態との乖離が存在します。
第一に、マツダのEV戦略と開発動向は決して停滞しているわけではありません。同社は3段階のロードマップを掲げており、現行フェーズでは既存のハイブリッド(HEV)やプラグインハイブリッド(PHEV)で着実に収益を確保しつつ、2027年以降に向けた本格的な独自EV専用プラットフォームの開発を着々と進めています。中国市場向けには長安汽車との共同開発による新型電動セダン(EZ-6等)を機敏に投入するなど、地域ごとの需要特性に合わせた現実的なアプローチを採用しています。
第二に、過去に発生したマツダの通期下方修正の理由を検証すると、車両そのものの商品力低下ではなく、世界的な半導体・部品供給の混乱や海上輸送運賃の急騰、さらには中国市場での急激な価格破壊競争が主因でした。構造改革を通じて損益分岐点台数は過去に比べ大幅に引き下げられており、「台数を無理に追わずに1台あたり粗利を高める」ブランド価値向上戦略は確実に実を結びつつあります。
【実態検証】マツダ決算を受けたネットの反応と投資家の心理
決算期が近づくたびに、SNSや投資掲示板では激しい議論が交わされます。マツダの決算に対するネットの反応を定性分析すると、個人投資家と長期保有のファン投資家の間で明確な温度差が確認できます。
短期トレーダーからは「決算発表前後のボラティリティが激しすぎて手が出しづらい」「為替が円高に振れた瞬間に売られるのが怖い」といった警戒感が目立ちます。一方で、配当利回りに着目するインカムゲイン志向の投資家からは「マツダの配当金推移予想を見ると、DOE(株主資本配当率)や配当性向の意識が高まっており、下値支持線として機能している」と評価する声が多く見られます。
また、マツダの決算発表日スケジュール(第1四半期:8月上旬、第2四半期:11月上旬、第3四半期:2月上旬、本決算:5月上旬頃)の前後は、決算プレビューや機関投資家の保有比率の思惑から、出来高が急増する傾向が定着しています。公式発表資料の開示直後に株価が乱高下する現象は、同社の業績レバレッジの大きさを物語っています。

【プロの結論】マツダ株の今後の見通し|投資すべき人と見送るべき人の判断基準
自動車産業が「100年に1度の大変革期」にある中、マツダの株価の今後の見通しをどう捉えるべきか。単なる目先の決算数値だけでなく、企業の資本効率と中長期の戦略実行力から導き出す客観的な判断基準を提示します。
自動車株の投資においては、業界特有の景気循環リスクや感情的な「ブランドへの愛着」によって冷静なリスク計算が狂うケースが少なくありません。冷静な資産運用の観点から、マツダ株に向いている人と慎重になるべき人のプロファイリングを明確に定義します。
【プロの投資判断基準:ポートフォリオ適合チェック】
✅ 投資を前向きに検討できる人:
- 為替レートの短期的な乱高下に動じず、中長期(3〜5年スパン)でのブランド価値向上とラージ群の収益貢献を見守れる人。
- 同社のマルチソリューション戦略(無理な全固体・全EV化を避け、内燃機関の高度化と電動化を両立させる現実路線)に合理性を感じる人。
- 現在のPBR(株価純資産倍率)水準や配当利回りを考慮し、割安修正のアップサイドを狙いたいバリュー投資家。
⚠️ 保有を見送る・慎重になるべき人:
- 為替相場(ドル円・ユーロ円)の日々の変動による資産評価額の上下にストレスを感じやすい人。
- テスラや中国系EV専業メーカーのような急進的な成長スピードや、圧倒的な時価総額拡大を最優先で求める人。
- 北米経済の減速やインセンティブ高騰による四半期ごとの下方修正リスクを許容できない短期トレード志向の人。
【マツダ 決算 予想】に関するよくある質問(FAQ)
Q1:マツダの決算発表日はいつどこで確認できますか?
A1:マツダ公式サイトの「IR(投資家情報)イベントカレンダー」にて開示されています。例年、第1四半期決算は8月上旬、第2四半期は11月上旬、第3四半期は2月上旬、通期本決算は5月上旬に発表されるスケジュールが通例です。
Q2:マツダの配当金は今後も増配傾向が続きますか?
A2:マツダは将来の成長投資(電動化・IT技術開発)と安定的な株主還元の両立を基本方針としています。業績連動の側面が強いため、北米での販売好調や適正な為替水準が維持されれば安定した配当が期待されますが、急激な円高や利益圧迫が生じた場合は配当据え置きや見直しの可能性がある点には留意が必要です。
Q3:円高が進んだ場合、マツダの業績や株価への打撃は他社より大きいですか?
A3:大手他社と比較して国内生産比率が高く、北米や欧州への輸出比率が大きいため、為替変動に対する利益の感応度は高めです。対米ドルで1円円高が進むと営業利益が数十億円単位で押し下げられる計算となるため、為替動向は常に最重要のチェックポイントとなります。
まとめ:マツダの変革期を見極める今後のチェックポイント
マツダの決算予想を巡る議論は、単なる一過性の損益計算にとどまらず、独立系自動車メーカーがグローバル市場でいかに生き残るかという構造改革の縮図を示しています。
北米でのラージ商品群を中心とした収益基盤の強化、過度な値引きに頼らないブランド構築、そしてトヨタとのアライアンスを活かした電子・電装アーキテクチャの共同開発など、マツダは自らの強みを研ぎ澄ませた独自の航路を進んでいます。今後の四半期決算においては、見かけの売上高だけでなく、「インセンティブの増減」「実効為替レート」「新型ハイブリッドモデルの投入進捗」の3点に注目して業績の持続性を見極めることが肝要です。 (出典: マツダ 決算 予想(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
