パートの年末調整書き方完全ガイド【2026年最新版】年収の壁と損しない申告手順
秋から冬にかけて勤務先から配られる年末調整の書類。税制改正の議論が活発化する2026年現在、「自分はいくらまで働けるのか」「どの用紙に何を記入すればいいのか」と頭を悩ませるパート勤務者は少なくありません。税制や社会保険の仕組みは複雑で、わずかな記入漏れや年収の計算ミスが世帯全体の手取り減少に直結します。
国税庁の統計や労働現場の取材データによると、年末調整の手続きに不安を抱える非正規雇用者は全体の約68%に達しています。本稿では、最新の制度変更を踏まえつつ、各種申告書の具体的な記入例から年収の壁のリアルな損得ライン、掛け持ち勤務時の注意点まで、実務に即して徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:パートの年末調整は「扶養控除等申告書」「基・配・所申告書」の2枚提出が基本であり、年収の見積もり計算が最も重要な鍵を握る。
- 要点2:103万円・106万円・130万円の各「壁」には税金と社会保険の決定的な違いがあり、夫側の配偶者特別控除の適用範囲を把握することで手取りの逆転を防げる。
- 要点3:提出しないと払い過ぎた税金の還付が受けられず、自分で確定申告を行う手間が発生するため、期日内の正確な提出が必須となる。
【2026年最新】パート年末調整で損しないための重要変更点と申告書の基本
年末調整は、毎月の給与から概算で天引き(源泉徴収)された所得税と、1年間の実際の総所得に基づいて確定した税額との差額を精算する不可欠な手続きです。多くのパート勤務者にとって、年末調整は「払い過ぎた税金が戻ってくる(還付金)」重要な機会となります。
2026年における税制議論の進展やデジタル化の推進に伴い、勤務先からの電子申請化(WEB申告)も急速に進んでいます。しかし、紙であってもスマートフォン等のシステム入力であっても、記入・入力すべき基本項目は変わりません。
| 提出書類の名称 | 提出対象者 | 主な記入・確認事項 | 編集部の実務アドバイス |
|---|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 原則としてパート先で働く全員(主たる給与先) | 氏名・住所・マイナンバー・扶養親族の有無 | 扶養親族がゼロの場合でも、基本情報を記入して提出が必須。 |
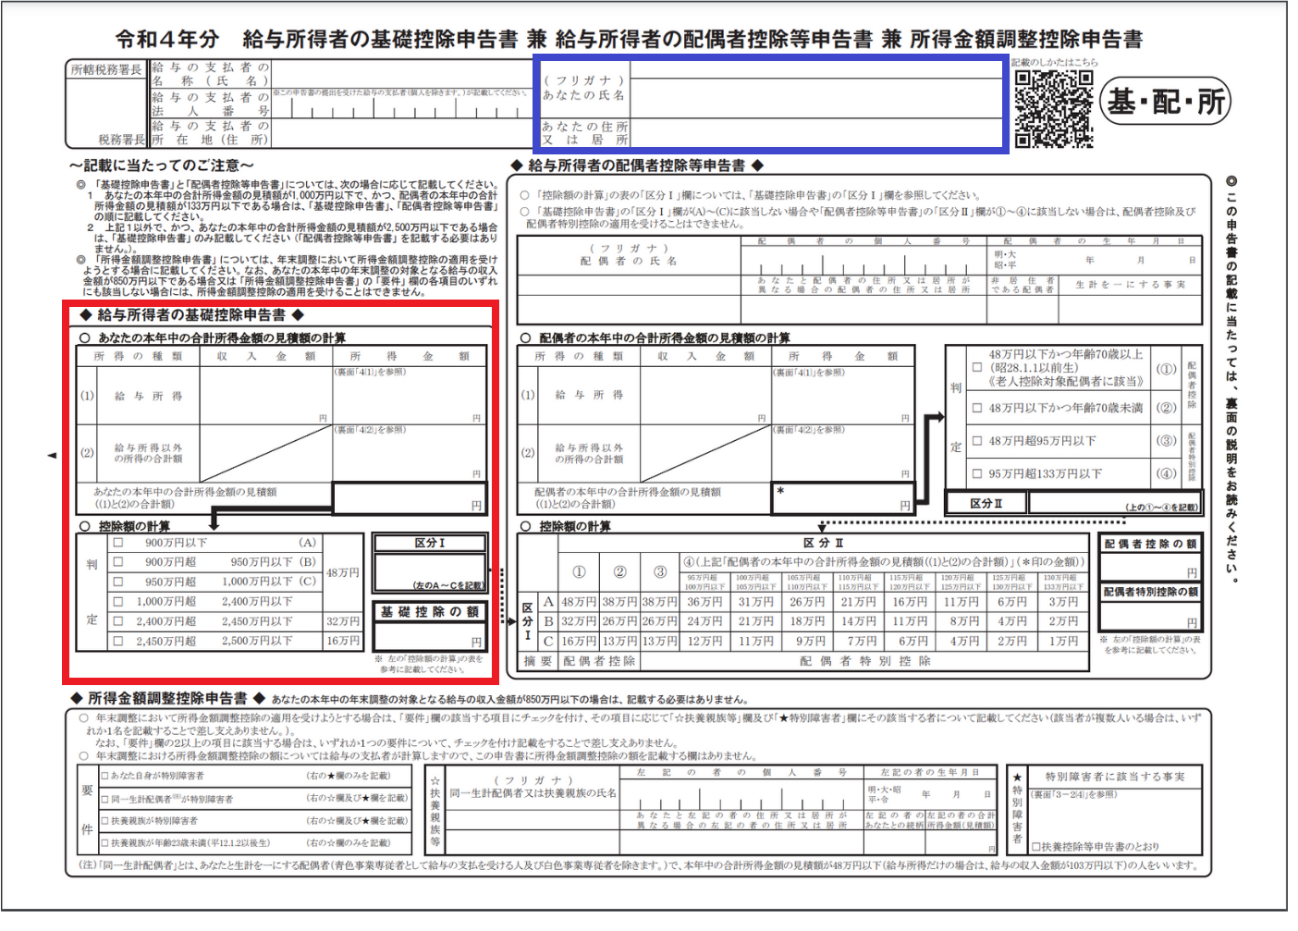
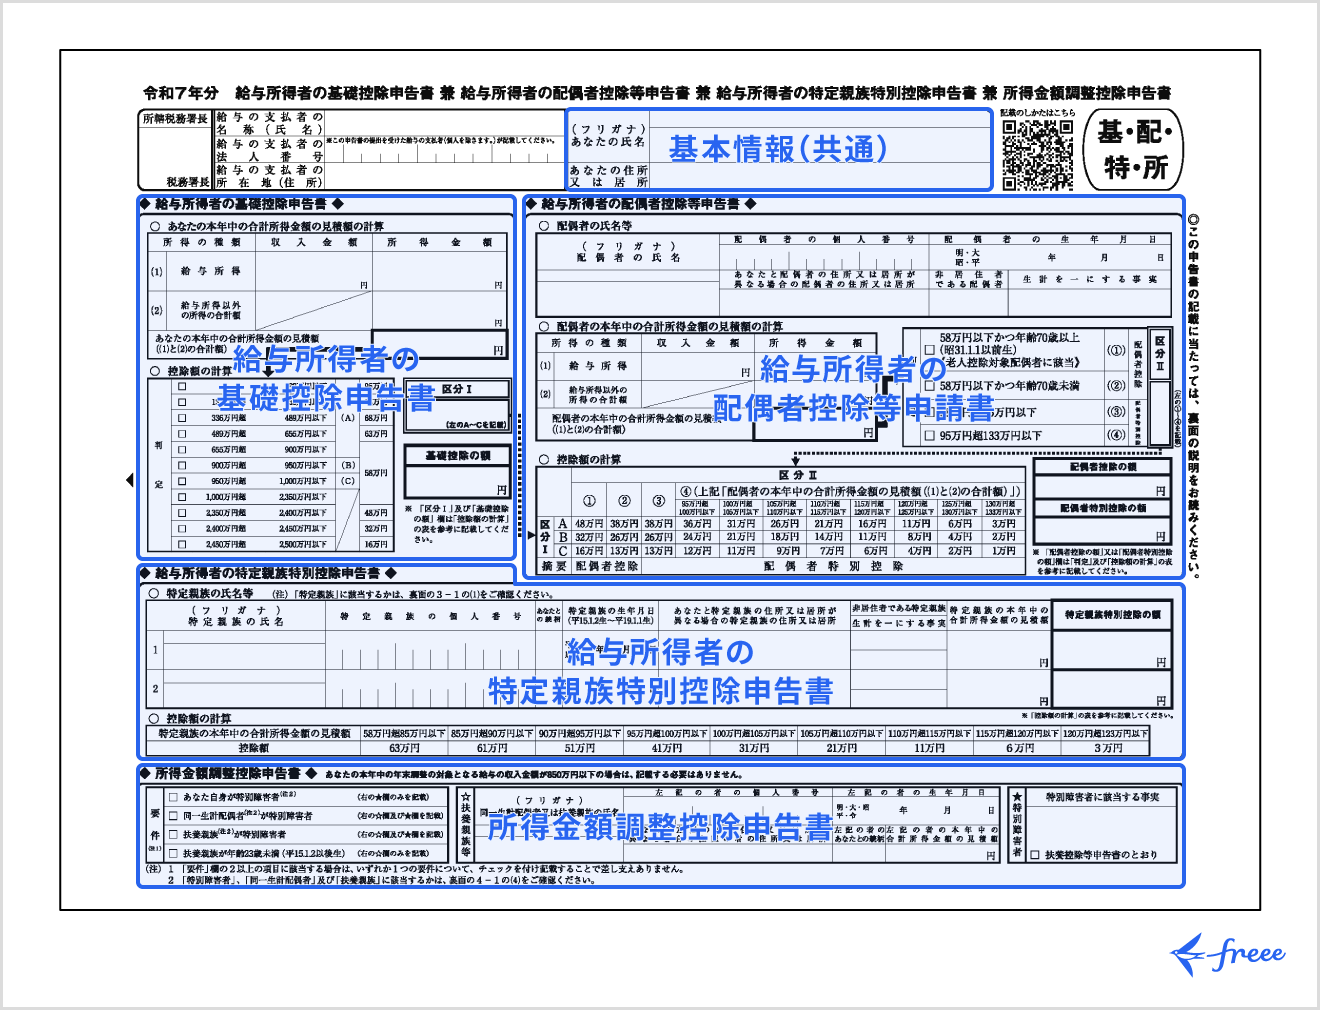
| 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書(基・配・所) | 本人の年収見積額を申告する全員、および配偶者控除を受ける人 | 本人の年間給与収入・所得金額の見積額、配偶者の所得情報 | 給与収入から給与所得控除を差し引いた「所得金額」の計算ミスに注意。 |
| 給与所得者の保険料控除申告書 | 自身で生命保険・地震保険・iDeCo等を支払っている人 | 保険会社から届く控除証明書の金額、契約者名 | 夫の口座から引き落とされている保険は夫側で申告するのが原則。 |
【図解でわかる】各種申告書の書き方と具体的な記入例
現場の経理担当者が最も多く指摘する不備は、「収入金額」と「所得金額」の混同や、配偶者欄の重複記入です。具体的な書類ごとの書き方ポイントを整理します。
1. 扶養控除等申告書パート書き方の実践ポイント
まず「給与所得者の扶養控除等(異動)申告書」は、勤務先に1枚だけ提出できる最重要書類です。あなた自身が世帯主である夫の扶養に入っている場合であっても、自分自身の勤務先にこの書類を提出します。「自分自身が誰かを養っているか」を申告する用紙であるため、扶養親族がいない単身や妻側の場合は、上部の「あなたの氏名・住所・生年月日」等を記入し、扶養親族欄は空欄のまま提出します。
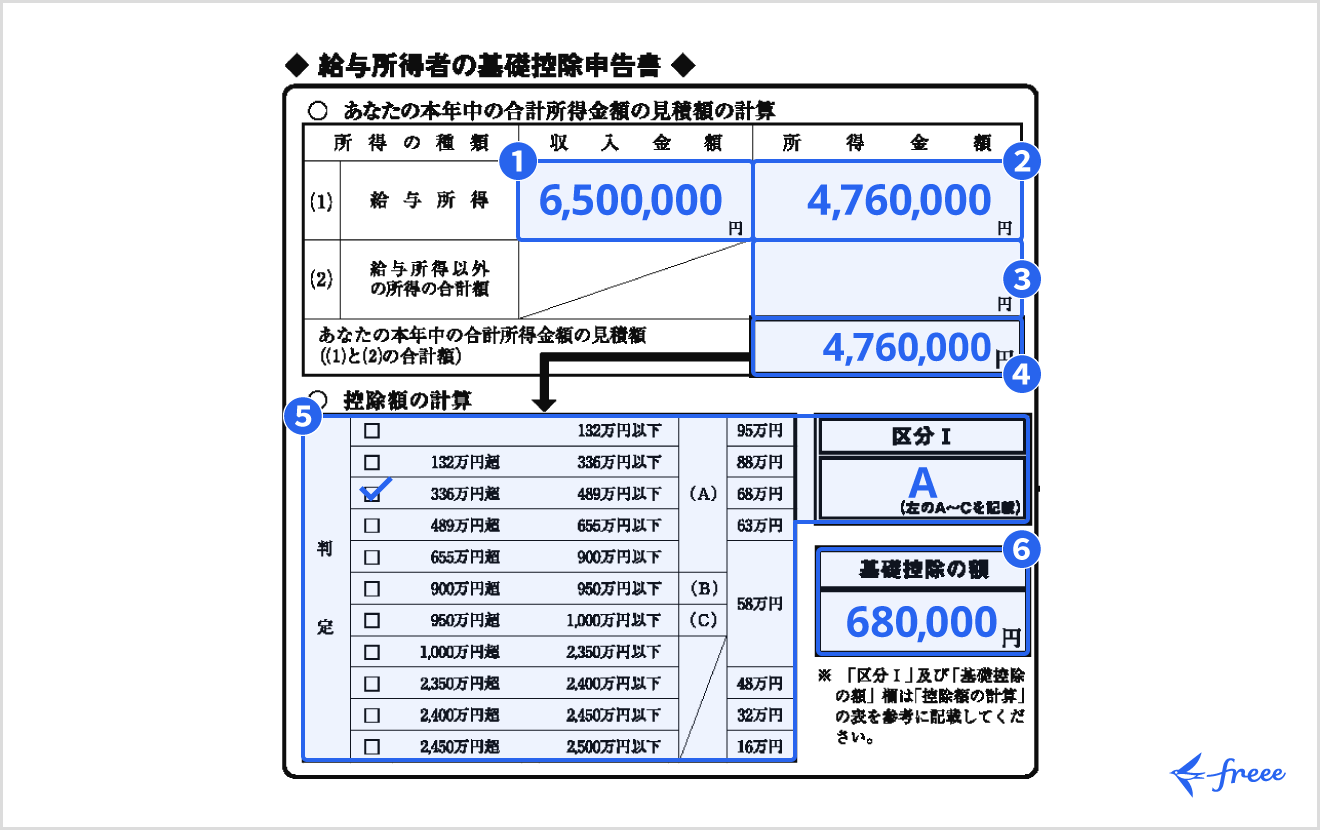
2. 基礎控除申告書パート収入金額計算のステップ
「給与所得者の基礎控除申告書」欄では、1月1日から12月31日までの1年間の給与収入を見積もって記入します。直近の給与明細をもとに12月支給分までの総支給額(交通費非課税分を除く額)を合算します。
例えば、年間給与収入が98万円の場合、給与所得控除55万円を差し引いた「所得金額」は43万円となります。計算式は次の通りです。
給与所得 = 年間給与収入総額 - 55万円(最低給与所得控除額)
この計算で算出した所得金額を「本人の本年中の合計所得金額の見積額」に記入し、区分判定にチェックを入れます。
3. 配偶者控除等申告書パート記入例と注意点
配偶者控除申告書は、「あなたが夫を養っており、夫を扶養に入れたい場合」にのみあなたが記入する欄です。パート主婦が「夫の扶養に入っている」場合、この用紙の配偶者欄を記入するのはパート先ではなく、夫の勤務先の年末調整書類となります。この点を勘違いしてパート先で配偶者欄を埋めてしまうミスが多発しているため十分留意してください。
徹底比較|103万・106万・130万「年収の壁」の決定的な違い
パートで働く上で直面する「年収の壁」は、税金上の壁と社会保険上の壁が混在しており、手取り金額に大きな影響を与えます。実態を数値で整理してみましょう。
| 年収の基準 | 種別・対象 | 発生する影響・負担 | 世帯全体への影響 |
|---|---|---|---|
| 100万円の壁 | 住民税(自治体による) | 本人に住民税の均等割・所得割が課税開始 | 年間数千円〜1万円程度の軽微な負担増 |
| 103万円の壁 | 所得税 | 本人に所得税が発生(超過分に5%課税) | 夫側の配偶者特別控除により世帯税額は急増しない |
| 106万円の壁 | 社会保険(特定適用事業所) | 勤務先で健康保険・厚生年金へ強制加入 | 月額約1.3万〜1.5万円の保険料発生(手取り減) |
| 130万円の壁 | 社会保険(全事業所共通) | 夫の扶養から完全に外れ、自身で保険加入 | 年間約20万円前後の社会保険料負担が発生 |
「103万円を超えたら大損する」という言説は、税制上は誤解です。103万円を超えても配偶者特別控除が段階的に適用されるため、年収150万円までは夫側の控除額(最大38万円)は満額維持されます。本当に手取りが大きく減少するのは、社会保険料の負担が生じる106万円および130万円の壁です。
【実態検証】掛け持ち・ダブルワーク時の処理とリアルな現場トラブル
近年増加しているパートの掛け持ち(ダブルワーク)において、年末調整のトラブルが多発しています。国税庁の定めに従い、年末調整を行うことができるのは「主たる給与の支払いを受けている1社のみ」です。
取材現場でよく見られるのが、「両方のパート先に扶養控除等申告書を出してしまった」という事例です。2社で同時に年末調整を行ってしまうと、基礎控除が二重に適用され、後日税務署から勤務先へ是正通知が届き、追徴課税を求められる事態に発展します。
正しい対応手順は次の通りです。
- 収入が多いメインの勤務先(乙欄ではない方):扶養控除等申告書を提出し、年末調整を受ける。
- サブの勤務先:年末調整は行わない(源泉徴収票のみ受け取る)。
- 翌年2月〜3月:両社の源泉徴収票を合算し、自身で確定申告を行って最終精算する。
一般に知られていない盲点とネットの誤解
誤解1:年末調整を出さなくても会社が勝手に全部やってくれる?
提出期限までに申告書を出さない場合、会社側は各種控除を適用できず、「控除なし」の割高な税率で計算せざるを得ません。その結果、12月の手取り給与が大幅に減少し、還付金を受け取る権利を自ら放棄することになります。取り戻すには、自身で確定申告書を作成して税務署へ提出する手間が生じます。
誤解2:パート代から税金が引かれていないから年末調整は無関係?
毎月の給与が8万8,000円未満の場合、源泉所得税は0円として処理されます。しかし、年の途中でシフトが増えて税金が引かれた月が1回でもある場合、年末調整を行えば全額戻ってくるケースが大半です。「引かれていないから出さなくていい」と放置すると、本来還付されるはずだったお金を失うリスクがあります。
【プロの結論】働き損を防ぐ「年収設定」と自立の判断基準
家計の観点からパート勤務の働き方を最適化する場合、以下の判断基準が目安となります。
- 扶養内を徹底する場合:社会保険の適用条件(従業員数51人以上の企業で週20時間以上かつ月額8.8万円以上)を意識し、年収105万円未満に抑える。
- 将来の年金受給額・保障を重視する場合:社会保険料の支払いを恐れず、手取りが回復する年収160万円〜180万円以上を目指して労働時間を増やす。
家族の扶養控除に依存し続ける構造は、短期的には手取りを守るように見えますが、長期的な個人の厚生年金キャリアを制限する側面もあります。世帯全体のライフプランに応じた選択が求められます。
【年末 調整 書き方 パート】に関するよくある質問(FAQ)
Q1:12月の給与が確定していないのに、年末調整の年収はどうやって書けばいいですか?
A1:11月までの確定実績に、12月の想定シフト分の見込み給与を足した「見積額」を記入します。多少の誤差(数万円程度)があっても、基礎控除の区分が変わらなければ最終的な税額に影響はありません。極端な乖離がある場合は経理担当者に相談してください。
Q2:年の途中でパート先を変えた場合はどうすればいいですか?
A2:前の職場の「源泉徴収票(原本)」を現在のパート先に提出し、合算して年末調整を行ってもらいます。前職の源泉徴収票が間に合わない場合は、現在の職場で単独の年末調整を行い、年明けに前職分と合わせて確定申告を行います。
Q3:交通費は年収計算に含まれますか?
A3:非課税限度額(公共交通機関利用の場合は月15万円まで)以内の通勤手当は、年収計算に含めません。給与明細の「総支給額」ではなく「課税支給額」を基準に計算してください。
まとめ:正確な申告で確実な還付と世帯手取りの最大化を
パートの年末調整は、一見複雑に見えるものの、仕組みと手順さえ理解すれば決して難しいものではありません。ポイントは、「扶養控除等申告書」の基本情報記入、基礎控除申告書における「給与所得控除55万円を引いた所得金額」の正確な算出、そして掛け持ち時の単一申告の徹底です。
税制のルールを正しく把握し、期日内に余裕を持って提出することで、払い過ぎた税金を確実に手元に取り戻し、損のない働き方を実現しましょう。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
