売上高とは?利益との決定的な違いと決算書を読み解く重要ポイント
ビジネスニュースや企業の決算発表で必ず目にする「売上高」。多くの人が「会社の規模や好調さを示す指標」として捉えていますが、実は売上高の数字だけを見て企業の健全性を判断するのは極めて危険です。売上高がどれほど大きくても、手元に資金が残らず倒産に至るケースは珍しくありません。
企業の真の収益力や持続性を見抜くには、売上高の意味を正しく把握した上で、「利益」との決定的な違いや損益計算書(P/L)の構造を理解する必要があります。2026年最新の財務諸表の基礎知識に基づき、決算書の読み方に不慣れな初心者でも直感的に理解できるよう、実務と投資の現場目線から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上高は企業が本業の取引で得た「総収入」であり、手元に残る儲け(利益)とは根本的に異なる。
- 要点2:決算書(損益計算書)では、売上高から売上原価や販管費を差し引くことで段階的に5つの利益が算出される。
- 要点3:売上規模の大きさだけでなく、営業利益率や複数年の推移、キャッシュフローとの乖離を見極めることが企業分析の鉄則。
【2026年最新】売上高の意味をわかりやすく解説|ビジネスの「総収入」を示す基本概念
売上高(うりあげだか)とは、企業が本業の商品やサービスを提供し、その対価として得た代金の総額を指します。企業の事業規模や市場でのシェアを測る最も基本的な指標であり、決算書(損益計算書)の一番上の行に記載されることから、英語圏や投資の世界では「トップライン(Top Line)」とも呼ばれます。
売上高の英語表記は文脈や会計基準によって使い分けられます。一般的には「Sales」や「Net Sales」(純売上高)、あるいはサービス業や包括的な収益を表す「Revenue」が用いられます。国際会計基準(IFRS)や米国会計基準を採用するグローバル企業の決算資料を読む際は、これらの英単語が売上高に相当することを覚えておくとスムーズです。
売上高の基本的な計算方法はシンプルです。
売上高 = 販売単価 × 販売数量
例えば、1個1,000円の製品を年間1万個販売した場合、その企業の売上高は1,000万円になります。ただし、この1,000万円は入ってきたお金の総額に過ぎず、製品を作るための原材料費や従業員の給与、店舗の家賃などは一切差し引かれていません。ここが「利益」と混同されやすい最大の分岐点です。
【決定的な違い】売上高と「5つの利益」を徹底比較|損益計算書の見方と構造
多くのビジネスパーソンや個人投資家が直面する疑問が、「売上高と利益はどう違うのか」という点です。結論から言えば、売上高は「入ってきたお金の総額」であり、利益はそこから各種コストを差し引いて「手元に残った儲け」を意味します。
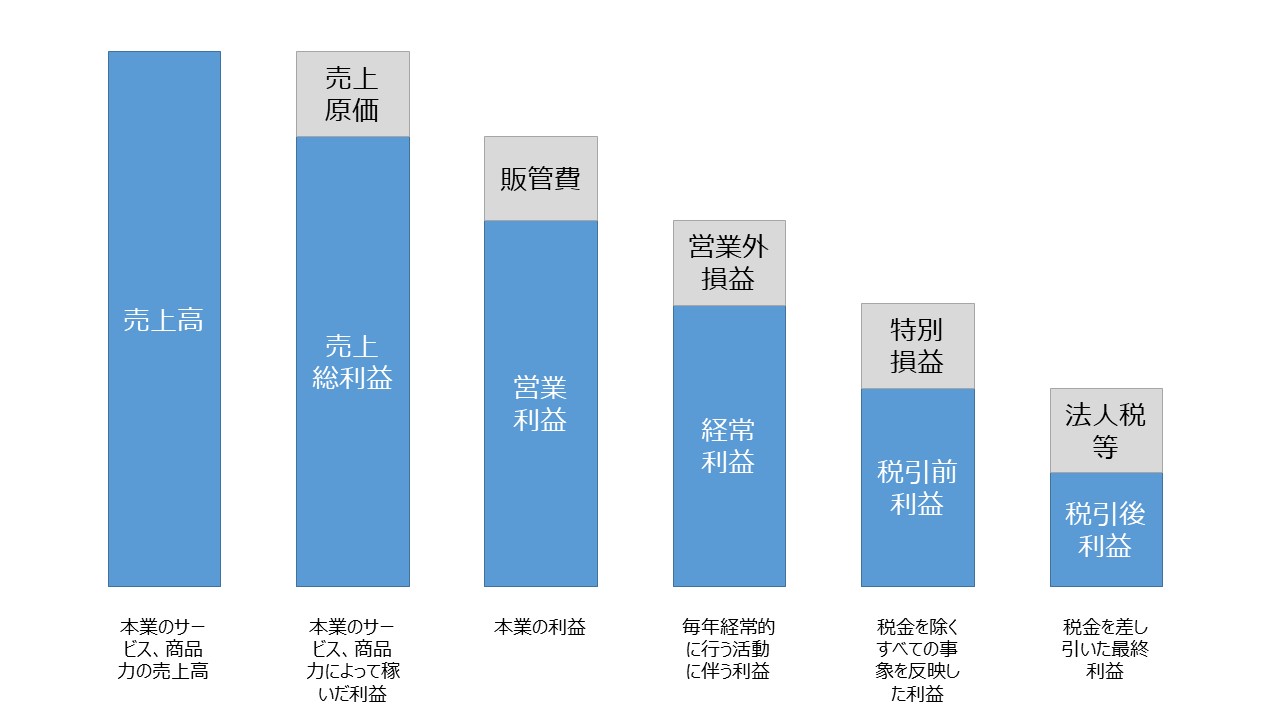
企業の財務状態を記録した財務諸表のうち、一定期間の経営成績を示す「損益計算書(P/L)」では、売上高から段階的に費用を引いていくことで、性質の異なる5つの利益を算出します。この構造を把握することが、決算書の読み方をマスターする第一歩です。
1. 売上総利益(粗利):
売上高から製品の仕入れや製造にかかった「売上原価」を差し引いた利益です。商品そのものが持つ基本的な収益力を示します。
計算式:売上高 - 売上原価
2. 営業利益:
売上総利益から、人件費、広告宣伝費、オフィスの賃料といった「販売費及び一般管理費(販管費)」を差し引いた利益です。企業が本業の営業活動でどれだけ稼いだかを示します。
計算式:売上総利益 - 販管費
3. 経常利益:
営業利益に、本業以外の日常的な活動から生じる収益(受取利息や配当金など)を足し、費用(借入金の支払利息など)を差し引いた利益です。企業の全体的な実力を表す指標として日本企業で重視されます。
計算式:営業利益 + 営業外収益 - 営業外費用
4. 税引前当期純利益:
経常利益に、その期だけに特別に発生した損益(固定資産の売却益、自然災害による損失など)を加減した利益です。
計算式:経常利益 + 特別利益 - 特別損失
5. 当期純利益(最終利益):
税引前当期純利益から、法人税・住民税・事業税などの税金を支払った後に最終的に手元に残る利益です。「ボトムライン(Bottom Line)」とも呼ばれ、株主への配当原資や企業の内部留保となります。
計算式:税引前当期純利益 - 法人税等
【客観データで比較】売上高と各利益指標の基準値と財務分析
売上高の数字そのものだけでなく、売上高に対して各利益がどれくらいの割合を占めているか(利益率)を見ることで、企業の「稼ぐ効率」が明確になります。日本の上場企業および主要産業の標準的な指標を整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高営業利益率 | 営業利益 ÷ 売上高 × 100 (全産業平均:約4.5〜6.0%) | 5%以上で優良 10%超で極めて高い競争力 | 企業の「稼ぐ地力」を測る最重要指標。8%を超えている企業は独自の強みを持つと判断できる。 |
| 売上高総利益率(粗利率) | 売上総利益 ÷ 売上高 × 100 (製造業:約20〜30%、IT:約50〜80%) | 業種により大きく異なる (小売約25%、SaaS型約70%) | 製品自体の付加価値の高さを示す。原材料高騰の影響を価格転嫁できているかのリトマス試験紙となる。 |
| 売上高当期純利益率 | 当期純利益 ÷ 売上高 × 100 (全産業平均:約2.5〜4.0%) | 3%以上で標準的 5%以上で優秀な水準 | 税金や特別損益まで引いた最終着地点。一時的な特損で急落することもあるため前年比較が必須。 |
| 売上高原価率 | 売上原価 ÷ 売上高 × 100 (卸売業:80%超、飲食業:30〜35%) | ビジネスモデルに依存 (低いほど粗利が高い) | インフレ下で原価率が上昇傾向にある企業は、価格決定権の弱さや調達リスクを抱えている証左。 |
経済産業省の企業活動基本調査や主要証券アナリストのレポートを分析すると、日本企業の営業利益率は平均で5%前後で推移しています。売上高が数千億円規模の大企業であっても、営業利益率が1〜2%台に低迷している場合、原材料価格の急騰や急激な為替変動によって容易に赤字へ転落する脆弱性を抱えています。
【実態検証】「売上高が大きい=優良企業」は本当か?現場目線で見えたリアル
就職活動生や個人投資家の間では、「業界別売上高ランキングで上位だから安心」「売上高1兆円企業だから安泰」といった思い込みが根強く存在します。しかし、企業の財務現場や信用調査の実態を取材すると、売上規模と経営の安定性は必ずしも直結していません。
典型的な事例が、いわゆる「黒字倒産」や「薄利多売による資金ショート」です。商社や卸売業、総合家電量販店などは売上高が数千億円から兆単位に達しやすい構造を持っています。しかし、その多くは他社から仕入れた商品を右から左へ流す取引であり、売上原価の比率が極めて高く、手元に残る営業利益はわずか1〜2%程度というケースが珍しくありません。
現場の実務担当者が直面するリスクには次のようなものがあります。
・売掛金の回収タイムラグ:売上高は「商品を引き渡した時点(発生主義)」で計上されるため、相手先から現金が振り込まれるまでに数ヶ月のズレが生じます。売上高が急拡大していても、仕入れ代金や給与の支払いが先に来れば手元の現金が尽きて倒産します。
・値引き合戦による疲弊:売上目標を達成するために過度な値引き販売を繰り返すと、売上高(トップライン)の数値は見かけ上保たれても、粗利が削られて販管費を賄えなくなります。
・在庫の滞留リスク:大量に作って売上を伸ばそうとした結果、売れ残った在庫が倉庫に積み上がり、将来的に巨額の評価損(特別損失)として跳ね返ってきます。
一般に知られていない盲点とネットの誤解|粉飾リスクとキャッシュフローの乖離
決算書をチェックする際、ネット上の解説記事では「売上高の推移分析を見れば成長性が分かる」と簡単に書かれがちです。しかし、そこにはプロの財務アナリストが決して見落とさない重大な盲点が存在します。
最大の盲点は、「売上高は会計上の操作(粉飾や押し込み販売)が比較的起きやすい項目である」という事実です。期末直前に取引先へ頼み込んで一時的に大量の商品を納入し、翌期初に返品を受け付ける「押し込み」や、実体のない循環取引によって売上高を水増しする手口は、過去の会計不正事件でも繰り返されてきました。
初心者がこうした罠を見抜くためには、売上高の単年度の数字だけを見るのではなく、以下の2点を必ずセットで確認してください。
1. 売上高と売掛金の伸び率の乖離:
売上高の伸び(例:前年比+10%)に対して、貸借対照表(B/S)上の「売掛金(売上債権)」が前年比+30%など異常なペースで増えている場合、代金が回収できていないか、架空売上の疑いがあります。
2. 営業活動によるキャッシュフロー(CF)との連動:
損益計算書の売上高や営業利益が右肩上がりであるにもかかわらず、キャッシュフロー計算書(C/F)の「営業活動によるキャッシュフロー」が連続してマイナスになっている企業は、帳簿上の利益だけで現金が入ってきていない危険水域にあります。
【プロの結論】売上高重視で見るべきケース・利益を最優先すべきケース
企業分析を行う際は、その企業が置かれている成長ステージや業界特性に応じて、売上高と利益のどちらを重視すべきか判断軸を切り替える必要があります。
・売上高(トップライン)の成長を重視すべきケース:
創業間もないスタートアップや、SaaSなどのサブスクリプション型ITビジネス。まずは市場シェアを急速に獲得することが競争優位につながるため、初期段階では先行投資で営業赤字であっても、売上高が年率20〜30%以上で成長しているかが最重要指標となります。
・利益(営業利益・当期純利益)を最優先すべきケース:
製造業、小売業、インフラ、成熟産業の上場企業。市場全体のパイが大きく広がらない成熟期においては、無理な売上拡大は価格破壊を招くだけです。売上高が横ばいであっても、高付加価値化やコスト削減によって営業利益率を高めている企業こそが、強固な事業基盤を持つ優良企業と評価できます。
【売上高とは】に関するよくある質問(FAQ)
Q1:売上高と年商、月商、売上総利益(粗利)はどう違うのですか?
A1:年商は「1年間の売上高」、月商は「1ヶ月の売上高」を指す日常的な言葉であり、意味する概念は売上高と同じです。一方、売上総利益(粗利)は、売上高から商品の原価を差し引いた「商品そのものによる儲け」であり、コストを引く前の総額である売上高とは明確に異なります。
Q2:決算書で売上高の推移を見る際、初心者は何年分チェックすべきですか?
A2:最低でも過去3〜5年分の推移を確認することをおすすめします。単年度だけ売上高が急増していても、一時的な大型案件や為替の影響である可能性があります。3〜5年連続で安定して売上高が右肩上がりになっているか、またそれに伴って営業利益も同じペースで伸びているかを確認することで、企業の真の成長トレンドを把握できます。
Q3:売上高が減少しているのに利益が増加している企業は良い状態ですか?
A3:一概に悪いとは言えず、むしろ「筋肉質な経営への構造改革」が成功している好例である場合があります。不採算事業からの撤退や低価格商品の絞り込みを行うと、売上高(トップライン)は縮小しますが、無駄な原価や販管費が削られて営業利益率が大幅に改善することがあります。ただし、縮小均衡に陥っていないか将来の成長戦略と併せて見極めが必要です。
まとめ:今後の動向と失敗しないための判断基準
売上高は、企業の事業規模や社会への影響力を測る上で欠かせない根本的な指標です。しかし、ビジネスの現場や投資判断においては、「売上高が大きいこと」それ自体が企業の安全や成功を保証するものではありません。
企業の真の姿を掴むためには、売上高という「外枠」だけでなく、売上総利益や営業利益といった「中身」、さらには売上原価や販管費のバランスを損益計算書から立体的に読み解く姿勢が求められます。売上高の推移と利益率の変化、そしてキャッシュの裏付けを多角的に検証し、数字の表面に惑わされない確かな企業分析力を身につけましょう。 (出典: 売上 高 と は(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
